
Actualités immobilières · 2 novembre 2026
Comment économiser des dizaines de milliers d’euros en renégociant son assurance de crédit.
Renégocier son assurance emprunteur dans le cadre de son crédit immobilier peut faire beaucoup baisser ses mensualités: jusqu’à un tiers du coût total d’un crédit immobilier. Et la bonne nouvelle, c’est qu’elle se renégocie très facilement.
Ce que dit la loi
Depuis la loi Lemoine, l’assurance emprunteur peut être résiliée à tout moment, sans frais ni préavis. Cette règle s’applique depuis le 1er juin 2022 aux nouveaux contrats de prêt et depuis le 1er septembre 2022 aux contrats d’assurance déjà en cours. Il n’est donc plus nécessaire d’attendre la date anniversaire du contrat.
Cette réforme a aussi simplifié l’accès à l’assurance : suppression du questionnaire de santé sous conditions et réduction du délai du droit à l’oubli.
Pourquoi la banque est rarement la moins chère
Lorsque vous signez votre offre de prêt, la banque vous propose son contrat groupe. C’est pratique, mais il est mutualisé : le tarif est le même pour un emprunteur de 30 ans non-fumeur en parfaite santé que pour un profil plus risqué. Les assureurs alternatifs (ce qu’on appelle la « délégation d’assurance ») tarifent au contraire selon votre profil réel : âge, statut fumeur ou non, profession, santé. Un profil jeune et sans risque particulier paie souvent bien moins cher.
Deux exemples chiffrés
Les calculs ci-dessous sont des simulations illustratives. Les taux dépendent de votre âge, de votre état de santé, de votre profession et des garanties choisies.
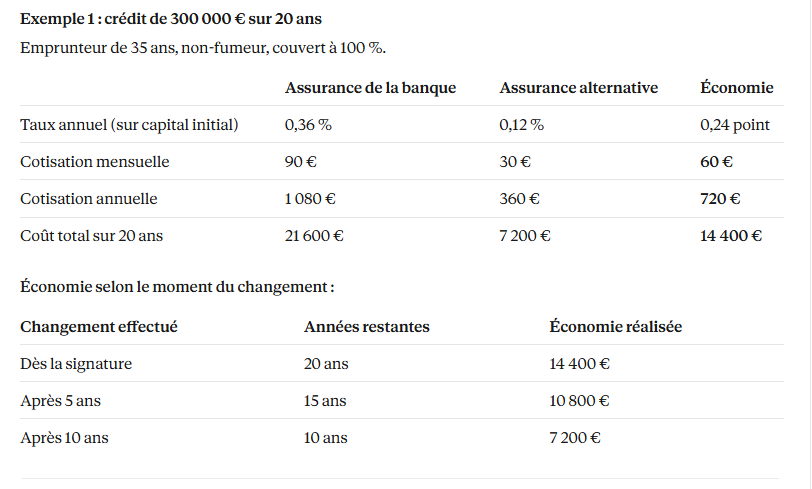
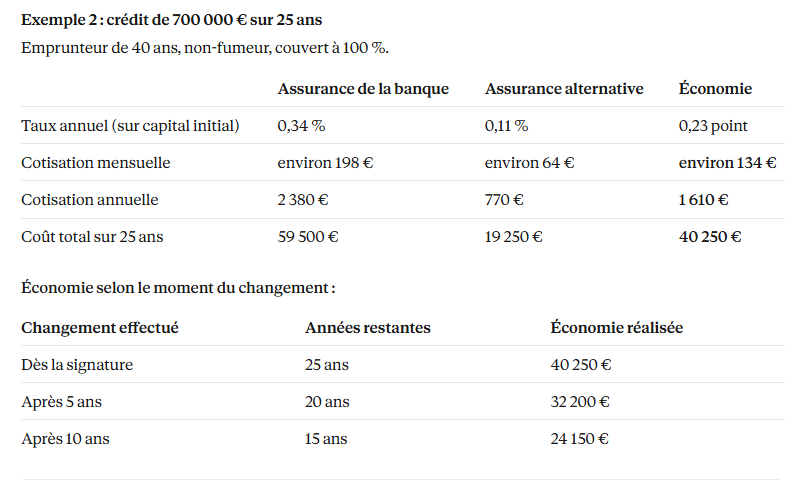
Plus le capital emprunté est élevé, plus l’écart se creuse en valeur absolue. Pour un couple qui s’assure à parts égales, la logique reste la même : la comparaison porte sur les deux têtes.
À noter : plus vous changez tôt, plus l’économie est grande.
Changer après 5 ans de remboursement reste intéressant, mais l’économie porte uniquement sur les années restantes.
Comment changer d’assurance, étape par étape
- Relevez les garanties de votre contrat actuel. Demandez à votre banque la fiche standardisée d’information et les conditions générales.
- Comparez plusieurs offres. Sollicitez des assureurs alternatifs ou un courtier, et comparez les tarifs à garanties équivalentes.
- Vérifiez l’équivalence des garanties. Elle est indispensable pour que la banque accepte le nouveau contrat. La banque ne peut refuser que si elle démontre que les garanties sont insuffisantes.
- Souscrivez le nouveau contrat et transmettez-le à votre banque.
- Envoyez la demande de résiliation. Vous pouvez l’adresser à votre assureur par tout moyen, même si le courrier recommandé est conseillé. L’assureur dispose ensuite de 10 jours ouvrés pour traiter la demande.
- Conservez l’avenant signé avec la banque : il remplace l’ancienne assurance dans votre contrat de prêt.
Les points de vigilance
- Comparez à garanties égales : décès, PTIA, invalidité (IPT/IPP) et incapacité (ITT). Un tarif très bas peut cacher des exclusions.
- Regardez le coût réel : une assurance calculée sur le capital restant dû n’est pas comparable à une assurance calculée sur le capital initial.
- Faites-vous accompagner si votre profil est atypique (profession à risque, problème de santé) : un courtier saura vers qui vous orienter.
En résumé
Sur un prêt de 300 000 €, l’assurance alternative peut faire économiser environ 14 000 €.
Sur un prêt de 700 000 €, l’économie dépasse 40 000 €.
Ces sommes peuvent financer des travaux, un apport pour un second bien ou simplement alléger vos mensualités.
Vous achetez prochainement ou avez déjà un crédit en cours ? Notre équipe peut vous orienter vers des partenaires de confiance pour comparer les offres.
Contactez l’Agence du Quartier au 01.46.08.00.00.
Les montants présentés sont donnés à titre indicatif et ne constituent pas un conseil financier personnalisé.
Seule une simulation réalisée auprès d’un assureur ou d’un courtier sur votre profil fait foi.